Domain business-hemden.de kaufen?
Wir ziehen mit dem Projekt
business-hemden.de um.
Sind Sie am Kauf der Domain
business-hemden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain business-hemden.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Helfer, Monika: Das Leben der KrawattenDas Leben der Krawatten , War die Krawatte früher nicht aus der täglichen Garderobe wegzudenken, fristet sie heute häufig ein vereinsamtes Dasein in Schränken und wird nur noch zu Hochzeiten oder Begräbnissen hervorgeholt. Und dennoch ist eine jede Krawatte ein Zeuge: der Persönlichkeit ihres Trägers oder ihrer Trägerin, der Zeit, der sie entstammt, von Erlebtem und Erlittenem. Die Bestsellerautor*innen Monika Helfer und Michael Köhlmeier, beides meisterhafte Erzähler, lassen sich von den Krawatten aus der einmaligen Sammlung von Gerald Matt inspirieren und erzählen deren Geschichten - so elegant und vielfältig wie dieses i-Tüpfelchen der Bekleidung selbst. Mit einem Nachwort von Gerald Matt zur Kulturgeschichte der Krawatte. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20220926, Produktform: Leinen, Autoren: Helfer, Monika~Köhlmeier, Michael, Seitenzahl/Blattzahl: 173, Abbildungen: 50 Abbildungen, Keyword: Löwenherz; Die Bagage; Vati; Sagen des klassischen Altertums; Matou; Geschenk Vater; Geschenk Vatertag; Buch Mode; Gerald Matt; Geschenk für Männer; Krawatte Frauen; Krawatten Buch, Fachschema: Geschenkband~Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Geschenkbücher~Belletristik: allgemein und literarisch, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Literarische Essays, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brandstätter Verlag, Verlag: Brandstätter Verlag, Verlag: Christian Brandsttter Verlag GmbH & Co KG, Länge: 241, Breite: 192, Höhe: 22, Gewicht: 806, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783710605338 9783710603105, eBook EAN: 9783710606816, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191185119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abteilung Herrenmode, Belletristik von Vojin Sasa Vukadinovic, Maria GleitBerlin vor der Machtergreifung der Nationalsozialisten. Die 22-jährige Lotte Stein ist Angestellte in der Abteilung Herrenmode des luxuriösen Kaufhauses Schack. Mit ihrem Arbeitskollegen Walther Böhmelmann, der sie abgöttisch liebt, ist sie zwar offiziell liiert, doch ohne Begeisterung. Als der Chef der Kaufhauskette auf die erfolgreiche Marketingidee verfällt, alle Verkäuferinnen nach amerikanischem Vorbild in laszive Girluniformen zu kleiden, um die männliche Kundschaft zu erotisch motivierten Kaufexzessen zu animieren, schlägt Lottes Stunde. Ihre elegante Schönheit und ihr klarer Verstand fallen auf, und so gelingt es ihr quasi über Nacht, innerhalb des Konzerns aufzusteigen. Doch im Spiel um Geld, Einfluss, Lust und Liebe ist es verdammt schwer, sich selbst treu zu bleiben. Mit Maria Gleits rasantem Debütroman aus dem Jahr 1933, der 1942 von den Nazis verboten wurde, holen wir eine weitere zu Unrecht vergessene Schriftstellerin der 1930er Jahre ins kulturelle Gedächtnis zurück.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
WANDBILD moderne herrenmode brilleIn unserem angebot finden sie gemälde auf leinwand, die zu jedem interieur passen. dies ist eine klassische form der wanddekoration, die sehr in mode ist. einteilige und mehrteilige bilder sowie bildsets bieten enorme gestaltungsmöglichkeiten. dank unseres reichhaltigen angebots mit mehreren tausend motiven können sie problemlos ein bild für ihr wohnzimmer, ihre küche, ihr schlafzimmer, ihren flur oder ihr büro auswählen. auch für kinder- und jugendzimmer finden sie interessante vorschläge, z.b. märchen- und filmfiguren, comic- und fantasiefiguren u.v.m. stilleben, landschaften, weltkarten, blumen und pflanzen, stadtsilhouetten, abstraktion, schwarz-weiß-malerei - das sind nur ausgewählte motive, die wir für ihren raum zusammengestellt haben. unser sortiment wird ständig aktualisiert und an die aktuellen wohntrends angepasst, so dass sie bei uns immer modische motive wie monstera-blätter, geometrische muster, motivierende sprüche und vieles mehr finden.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Helfer, Monika: Das Leben der KrawattenDas Leben der Krawatten , War die Krawatte früher nicht aus der täglichen Garderobe wegzudenken, fristet sie heute häufig ein vereinsamtes Dasein in Schränken und wird nur noch zu Hochzeiten oder Begräbnissen hervorgeholt. Und dennoch ist eine jede Krawatte ein Zeuge: der Persönlichkeit ihres Trägers oder ihrer Trägerin, der Zeit, der sie entstammt, von Erlebtem und Erlittenem. Die Bestsellerautor*innen Monika Helfer und Michael Köhlmeier, beides meisterhafte Erzähler, lassen sich von den Krawatten aus der einmaligen Sammlung von Gerald Matt inspirieren und erzählen deren Geschichten - so elegant und vielfältig wie dieses i-Tüpfelchen der Bekleidung selbst. Mit einem Nachwort von Gerald Matt zur Kulturgeschichte der Krawatte. , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20220926, Produktform: Leinen, Autoren: Helfer, Monika~Köhlmeier, Michael, Seitenzahl/Blattzahl: 173, Abbildungen: 50 Abbildungen, Keyword: Löwenherz; Die Bagage; Vati; Sagen des klassischen Altertums; Matou; Geschenk Vater; Geschenk Vatertag; Buch Mode; Gerald Matt; Geschenk für Männer; Krawatte Frauen; Krawatten Buch, Fachschema: Geschenkband~Österreichische Belletristik / Roman, Erzählung, Fachkategorie: Geschenkbücher~Belletristik: allgemein und literarisch, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Literarische Essays, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Brandstätter Verlag, Verlag: Brandstätter Verlag, Verlag: Christian Brandsttter Verlag GmbH & Co KG, Länge: 241, Breite: 192, Höhe: 22, Gewicht: 806, Produktform: Leinen, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Ähnliches Produkt: 9783710605338 9783710603105, eBook EAN: 9783710606816, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 191185119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Abteilung Herrenmode, Belletristik von Vojin Sasa Vukadinovic, Maria GleitBerlin vor der Machtergreifung der Nationalsozialisten. Die 22-jährige Lotte Stein ist Angestellte in der Abteilung Herrenmode des luxuriösen Kaufhauses Schack. Mit ihrem Arbeitskollegen Walther Böhmelmann, der sie abgöttisch liebt, ist sie zwar offiziell liiert, doch ohne Begeisterung. Als der Chef der Kaufhauskette auf die erfolgreiche Marketingidee verfällt, alle Verkäuferinnen nach amerikanischem Vorbild in laszive Girluniformen zu kleiden, um die männliche Kundschaft zu erotisch motivierten Kaufexzessen zu animieren, schlägt Lottes Stunde. Ihre elegante Schönheit und ihr klarer Verstand fallen auf, und so gelingt es ihr quasi über Nacht, innerhalb des Konzerns aufzusteigen. Doch im Spiel um Geld, Einfluss, Lust und Liebe ist es verdammt schwer, sich selbst treu zu bleiben. Mit Maria Gleits rasantem Debütroman aus dem Jahr 1933, der 1942 von den Nazis verboten wurde, holen wir eine weitere zu Unrecht vergessene Schriftstellerin der 1930er Jahre ins kulturelle Gedächtnis zurück.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
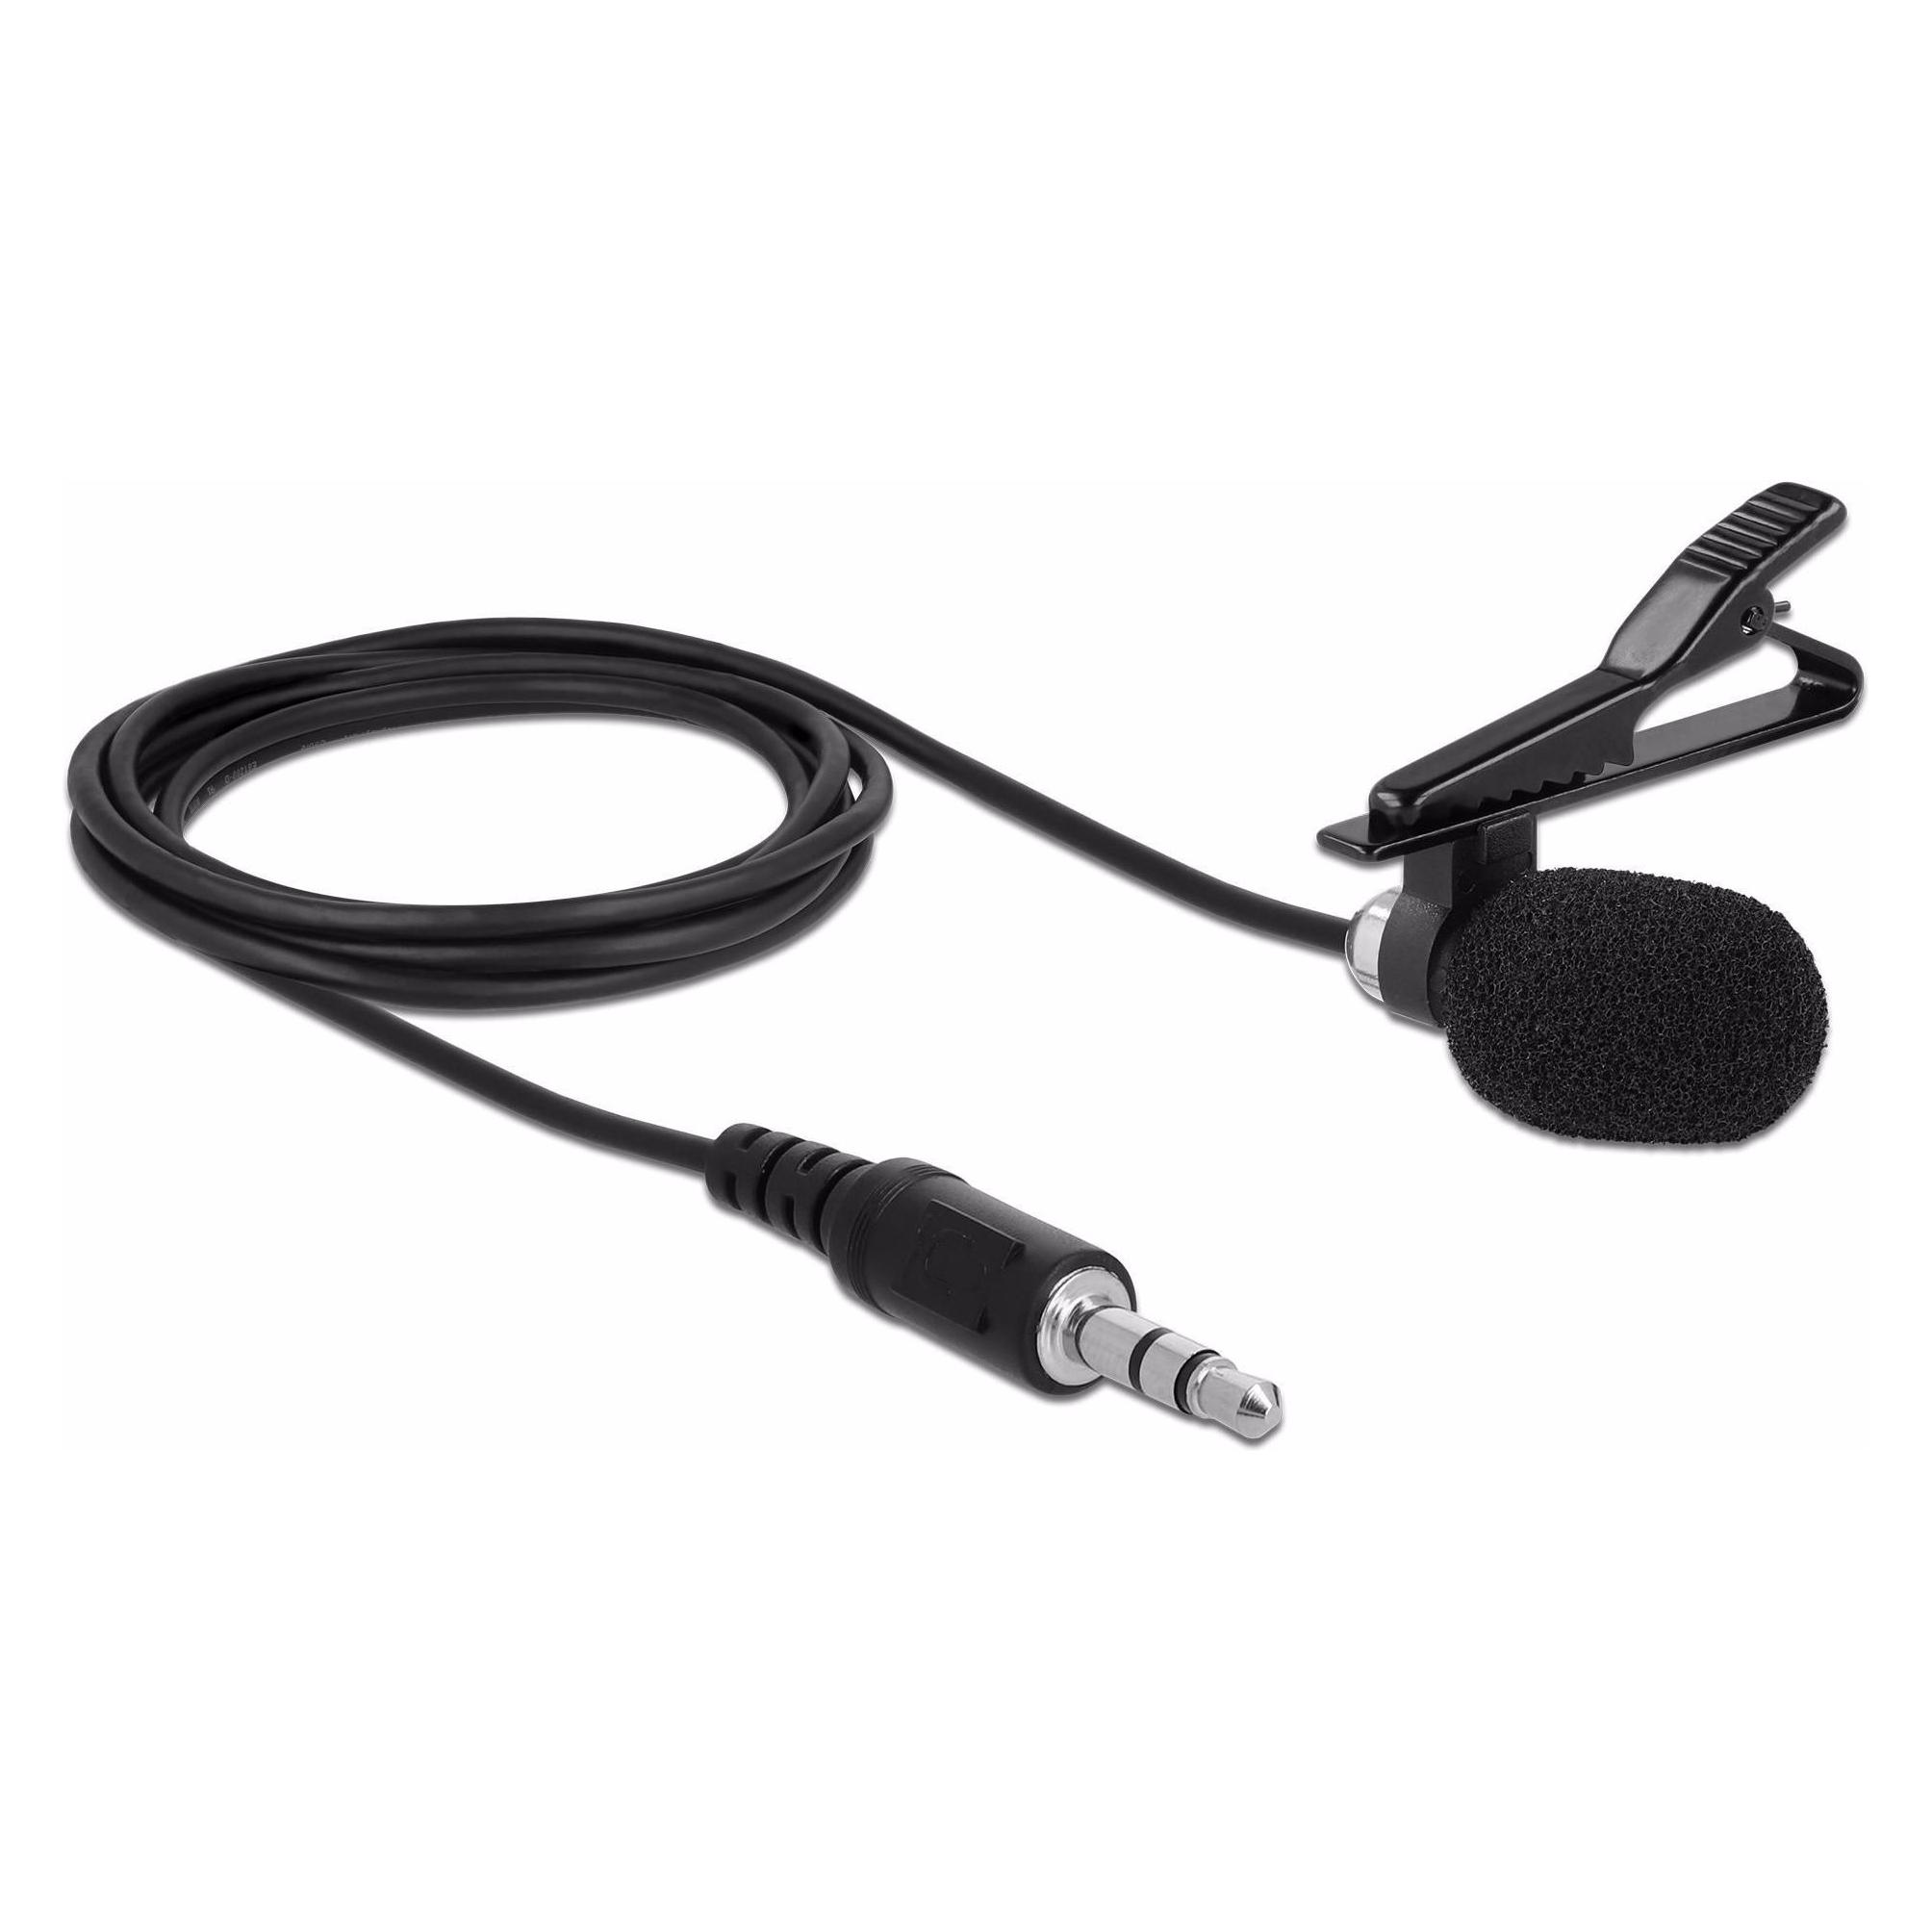
Delock USB Krawatten Mikrofon, MikrofonDelock USB Krawatten Lavalier Mikrofon omnidirektional 24 bit / 192 kHz mit Clip und 3,5 mm Stereoklinken-Kopfhöreranschluss. Anschlüsse: 1x USB 2.0 Typ-A Stecker und 1x 3,5 mm 3-Pin Klinkenbuchse. Richtcharakteristik: omnidirektional. Empfindlichkeit: -30 dB / -3 dB, Frequenzbereich: 50 Hz - 18 kHz. Signal-Rausch-Verhältnis (SNR): ca. 74 dB. Abtastraten: Aufnahmen bis zu 24 bit / 192 kHz und Wiedergaben bis zu 32 bit / 192 kHz. Kabellänge von ca. 2 m, USB Bus Power, Plug & Play. Mit Clip zum Anstecken. Es lässt sich mit dem Clip leicht an einer Krawatte oder an einem Kragen anstecken. Optimale Aufnahmen. Das Mikrofon besitzt eine kreisförmige Richtcharakteristik (omnidirektional) und fängt somit den Schall ideal ein. Dank einer hohen Leistung, geringem Eigenrauschen und präziser Wiedergabe werden auch feinste Töne optimal aufgenommen. Hohe Abtastrate. Herkömmliche USB Mikrofone arbeiten mit 16 bit und 44 kHz. Dieses Delock Mikrofon bietet eine Abtastrate von 24 bit und 192 kHz, sodass Aufnahmen in Hi-Fi Studio Qualität möglich sind. High-Res Audio Kopfhörer Ausgang. Das Mikrofon besitzt eine 3,5 mm Klinkenbuchse zum Anschluss von z. B. Kopfhörern oder Lautsprechern. Der Audio Ausgang stellt dabei eine Bittiefe von 32 bit bei einer Abtastrate von 192 kHz zur Verfügung. Plug & Play. Dank USB Plug & Play ist das Mikrofon sofort startklar und keine Treiberinstallation ist nötig. Das Mikrofon funktioniert mit allen gängigen Betriebssystemen wie z. B. Windows, Mac OS, Chrome OS und Linux. Kugelcharakteristik. Die Kugelcharakteristik erlaubt Ihnen die gleichmässige Aufnahme des Schalls aus allen Richtungen. Dadurch müssen Sie das Mikrofon nicht exakt ausrichten. Es sorgt für natürlichen Klang und geringe Windgeräusche. Ausserdem wird bei dieser Charakteristik der Frequenzgang nicht durch den Abstand zur Klangquelle beeinflusst - es tritt also kein Nahbesprechungseffekt auf.49,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.